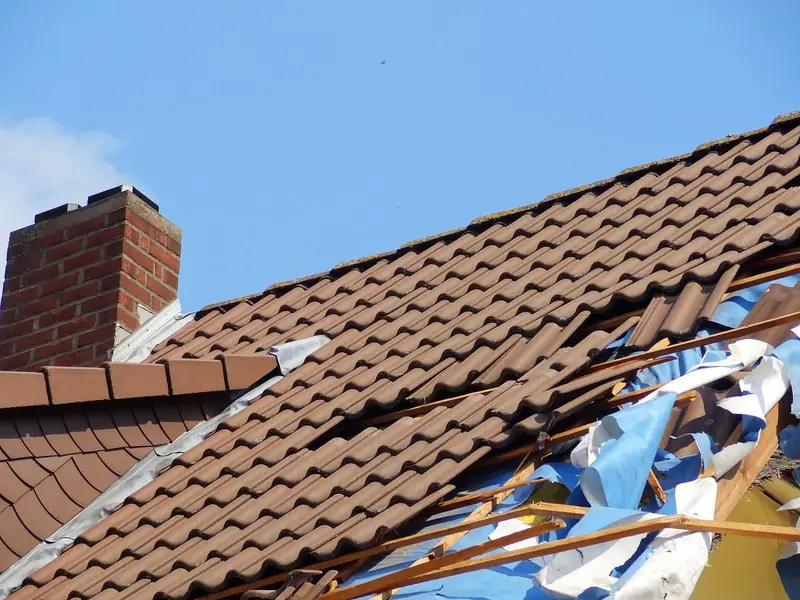
Op vrijdag 23 oktober raasde storm Austen over België, met voorspelde windstoten tot boven 100 km/u. Weggewaaide dakpannen, een losgerukte dakgoot, water dat binnensijpelt: wie nu met stormschade zit, vraagt zich vooral af wat te doen. En vooral: hoe zorg je dat je verzekering de schade volledig vergoedt?
In dit artikel lees je wat je in de eerste uren doet, wanneer je stormschade gedekt is, waar het vaak misloopt bij de expertise en wanneer een eigen expert het verschil maakt.
Is je stormschade gedekt door je verzekering?
In de meeste gevallen wel. Storm hoort bij de waarborgen die elke Belgische brandverzekering voor een gewone woning verplicht moet dekken, samen met hagel en sneeuw- of ijsdruk. Je hoeft dus geen aparte stormverzekering te hebben.
De vraag is wél of het juridisch om een storm gaat. Meestal komt de stormwaarborg tussen als de windstoten aan het dichtstbijzijnde weerstation van het KMI minstens 80 km/u haalden. Sommige polissen leggen de lat op 100 km/u. Veel contracten aanvaarden ook een tweede bewijs: gelijkaardige schade aan andere gebouwen in de buurt, vaak binnen een straal van ongeveer 10 km. De exacte definitie staat in je algemene voorwaarden.
Huurder of eigenaar? De schade aan het gebouw (dak, ramen, gevel) valt onder de verzekering van de eigenaar. Als huurder verwittig je dus snel je verhuurder. Je eigen inboedel claim je bij je eigen brandverzekering.
En je auto? Een boom op je wagen valt niet onder de brandverzekering van je woning, maar onder je omnium of een waarborg natuurkrachten.
Stappenplan: zo pak je stormschade aan
Stap 1Veiligheid eerst, dan verdere schade beperken
Klim zelf niet op een beschadigd dak. Laat een open dak of kapotte ramen afdekken door een vakman of de brandweer, die bij storm noodherstellingen uitvoert. Heb je geen bijstandswaarborg in je polis, dan bel je het algemene nummer 1722. Je bent verplicht om redelijke maatregelen te nemen om verdere schade te vermijden, en die kosten worden doorgaans vergoed.
Stap 2Documenteer alles voor je opruimt
Maak foto's en video's van elke ruimte, van dichtbij en van ver. Gooi beschadigde spullen niet meteen weg (behalve bederfelijke voeding, die je wel fotografeert). Zonder bewijs van de oorspronkelijke toestand raamt een expert wat er nog staat, niet wat er vernield is.
Stap 3Meld de schade zo snel mogelijk
Doe meteen aangifte bij je verzekeraar of makelaar, ook als je de schade nog niet kunt becijferen. Je polis bepaalt de termijn, vaak maar enkele dagen. Na een grote storm worden de eerst gemelde dossiers ook eerst behandeld. Vermeld dat de volledige schadelijst nog volgt.
Stap 4Houd elke kost bij
Noodafdekking, opruimen, drogen en ontvochtigen, eventueel tijdelijk verblijf elders: bewaar alle facturen en noteer de uren die je zelf presteert.
Stap 5Maak een volledige schadelijst
Noteer per beschadigd goed wat het is, wanneer je het kocht en wat het kostte. Geen factuur meer? Vaak kan de winkel een duplicaat bezorgen. Vraag offertes op voor herstel, zodat je een onderbouwd bedrag kunt voorleggen.
De expert van je verzekeraar komt langs: hier let je op
Bij grotere schade stuurt je verzekeraar een expert. Die werkt professioneel, maar in opdracht van de verzekeraar en binnen de grenzen van de polis. Dit zijn de punten waar wij in stormdossiers het vaakst discussie zien:
- Onderhoud en slijtage. De expert kijkt na of je dak goed onderhouden was. Pannen die al los lagen of een oude dakstructuur kunnen de vergoeding verlagen of zelfs schrappen. Heb je onderhoudsfacturen of oude foto's van je dak, leg ze dan voor.
- Verborgen schade. Water kan weken later opduiken in isolatie, dakbeschot of plafonds. Een eerste raming houdt daar zelden rekening mee. Sluit je dossier dus niet te snel af. Bij waterschade na een storm is een grondige vochtmeting vaak nodig.
- Elektrische toestellen. Zat er onweer bij de storm? Dan kunnen omvormers, warmtepompen of poortmotoren pas later uitvallen. Lees meer over schade door bliksem en overspanning.
- Onderverzekering. Is de waarde van je woning te laag aangegeven in je polis, dan kan de verzekeraar de evenredigheidsregel toepassen en je vergoeding in dezelfde verhouding verlagen.
- Vergeten kosten. Opruimen, drogen, beveiligen en tijdelijk elders verblijven komen vaak niet spontaan in de berekening.
Wanneer schakel je een tegenexpert in bij stormschade?
Een tegenexpert (ook privé-expert genoemd) werkt uitsluitend voor jou. Hij inspecteert de schade, stelt een eigen schadeberekening op en onderhandelt met de expert van de verzekeraar. Test-Aankoop raadt een eigen expert aan vanaf ongeveer €10.000 schade. In de praktijk loont het ook bij kleinere dossiers als:
- het voorstel van je verzekeraar veel lager ligt dan je offertes;
- de verzekeraar twijfelt aan de windsnelheid of het onderhoud;
- er waterinsijpeling of schade aan de dakconstructie is;
- je niet goed begrijpt hoe het bedrag berekend werd;
- je simpelweg geen tijd of energie hebt om het dossier zelf op te volgen.
Het belangrijkste dat je moet weten
Schakel een tegenexpert in vóór je het voorstel van de verzekeraar tekent.
Bij Gillis Expertises bekijken we bij het eerste gratis gesprek of je brandverzekering of rechtsbijstand de kosten dekt. In de meeste gevallen betaalt je verzekering de expertisekosten.
Lees meer over wat een tegenexpertise kost of over onze aanpak als tegenexpert bij stormschade.
Veelgemaakte fouten na een storm
- Het dak meteen definitief laten herstellen voor de expert langs was.
- Beschadigde spullen weggooien zonder foto's.
- Wachten met aangifte tot je een offerte hebt.
- Het eerste voorstel tekenen zonder het verslag te lezen.
- Vergeten dat schade door de dakpannen van de buren via hun verzekering of een burgerlijk verhaal kan lopen.
Veelgestelde vragen over stormschade
Vanaf welke windsnelheid is stormschade gedekt?
Meestal vanaf windstoten van 80 km/u aan het dichtstbijzijnde KMI-station, soms pas vanaf 100 km/u. Veel polissen erkennen ook storm als gelijkaardige gebouwen in de buurt beschadigd zijn. Kijk je algemene voorwaarden na.
Hoe snel moet ik stormschade melden?
Zo snel mogelijk en binnen de termijn in je polis, vaak enkele dagen. Meld eerst, becijfer daarna.
Ik huur mijn woning. Wie betaalt de stormschade?
Schade aan het gebouw valt onder de verzekering van de eigenaar. Je eigen inboedel claim je bij je eigen brandverzekering. Verwittig je verhuurder meteen.
Mag ik zelf herstellingen laten uitvoeren?
Noodherstellingen om verdere schade te voorkomen: ja, en bewaar de facturen. Definitieve herstellingen wacht je best af tot de schade is vastgesteld.
Wat kost een tegenexpert bij stormschade?
In de meeste gevallen worden de expertisekosten gedragen door je brandverzekering of rechtsbijstandsverzekering. Wij bekijken dit gratis bij het eerste contact.
Ik heb al getekend. Is het te laat?
Een ondertekend akkoord is bindend, maar schade die nadien pas zichtbaar wordt, kan soms nog worden gemeld. Laat je dossier zo snel mogelijk nakijken.